

Ein deutscher Modehändler erhält ein Angebot für die Produktion hochwertiger Hoodies in Istanbul: 18 Euro pro Stück. Bei einem geplanten Verkaufspreis von 55 Euro scheint die Kalkulation auf den ersten Blick attraktiv.
Doch mit dem Produktionspreis allein ist die Ware noch nicht im deutschen Lager angekommen.
Transport, Verpackung, Zollabfertigung, Einfuhrumsatzsteuer und weitere Nebenkosten beeinflussen die tatsächlichen Gesamtkosten einer Bestellung. Aus einem Hoodie für 18 Euro können schnell Einstandskosten von über 21 Euro werden.
Für deutsche Modemarken, Streetwear-Labels und Handelsunternehmen ist deshalb eine vollständige Landed-Cost-Kalkulation für Bekleidung aus der Türkei entscheidend.
Dieser Leitfaden zeigt, welche Kosten bei der Beschaffung entstehen, wie sich die Zollunion zwischen der EU und der Türkei auswirkt und wie Unternehmen ihre tatsächlichen Stückkosten zuverlässig berechnen.
Was bedeutet Landed Cost in der Bekleidungsproduktion?
Der Begriff Landed Cost bezeichnet sämtliche Kosten, die entstehen, bis eine importierte Ware ihren vorgesehenen Bestimmungsort erreicht.
In der deutschen Unternehmenspraxis ist der Begriff eng mit den tatsächlichen Beschaffungs- beziehungsweise Einstandskosten verbunden.
Bei der Bekleidungsproduktion umfasst die Kalkulation unter anderem:
- Herstellungskosten und gegebenenfalls Entwicklungskosten
- Verpackung und Versandvorbereitung
- Internationale Transport- und Versicherungskosten
- Anfallende Einfuhrzölle
- Zollabfertigung und Speditionsgebühren
- Umschlag, Lagerung und Inlandstransport
- Weitere nicht erstattungsfähige Nebenkosten
Grundformel:
Landed Cost = Produktionskosten + Verpackung + Transport + Versicherung + Einfuhrabgaben + Abfertigungskosten + weitere relevante Nebenkosten
Die gesamten Kosten werden anschließend durch die Anzahl der tatsächlich verkaufsfähigen Kleidungsstücke geteilt.
Wichtig: Die abzugsfähige Einfuhrumsatzsteuer zählt in einer betriebswirtschaftlichen Nettokalkulation grundsätzlich nicht zu den endgültigen Beschaffungskosten. Sie muss jedoch bei der Liquiditätsplanung berücksichtigt werden.
Fabrikpreis und tatsächliche Einstandskosten: Wo liegt der Unterschied?
Ein günstiger Produktionspreis bedeutet nicht automatisch eine wirtschaftlich günstigere Beschaffung.
Angenommen, zwei Bekleidungshersteller bieten vergleichbare T-Shirts an:
- Hersteller A: 8,50 € pro Stück, ohne zusätzliche Verpackung und Transport.
- Hersteller B: 9,20 € pro Stück, einschließlich individueller Verpackung und bestimmter logistischer Leistungen.
Hersteller A erscheint zunächst günstiger. Werden die nicht enthaltenen Leistungen berücksichtigt, kann sich das Verhältnis jedoch umkehren.
Für einen aussagekräftigen Vergleich müssen Materialqualität, Verarbeitungsstandard, Bestellmenge, Leistungsumfang und Lieferbedingungen übereinstimmen.
Deutsche Einkäufer sollten deshalb stets die Gesamtkosten pro verkaufsfähigem Kleidungsstück am vereinbarten Bestimmungsort vergleichen.
Welche Kosten entstehen bei der Bekleidungsproduktion in der Türkei?
1. Produktions- und Materialkosten
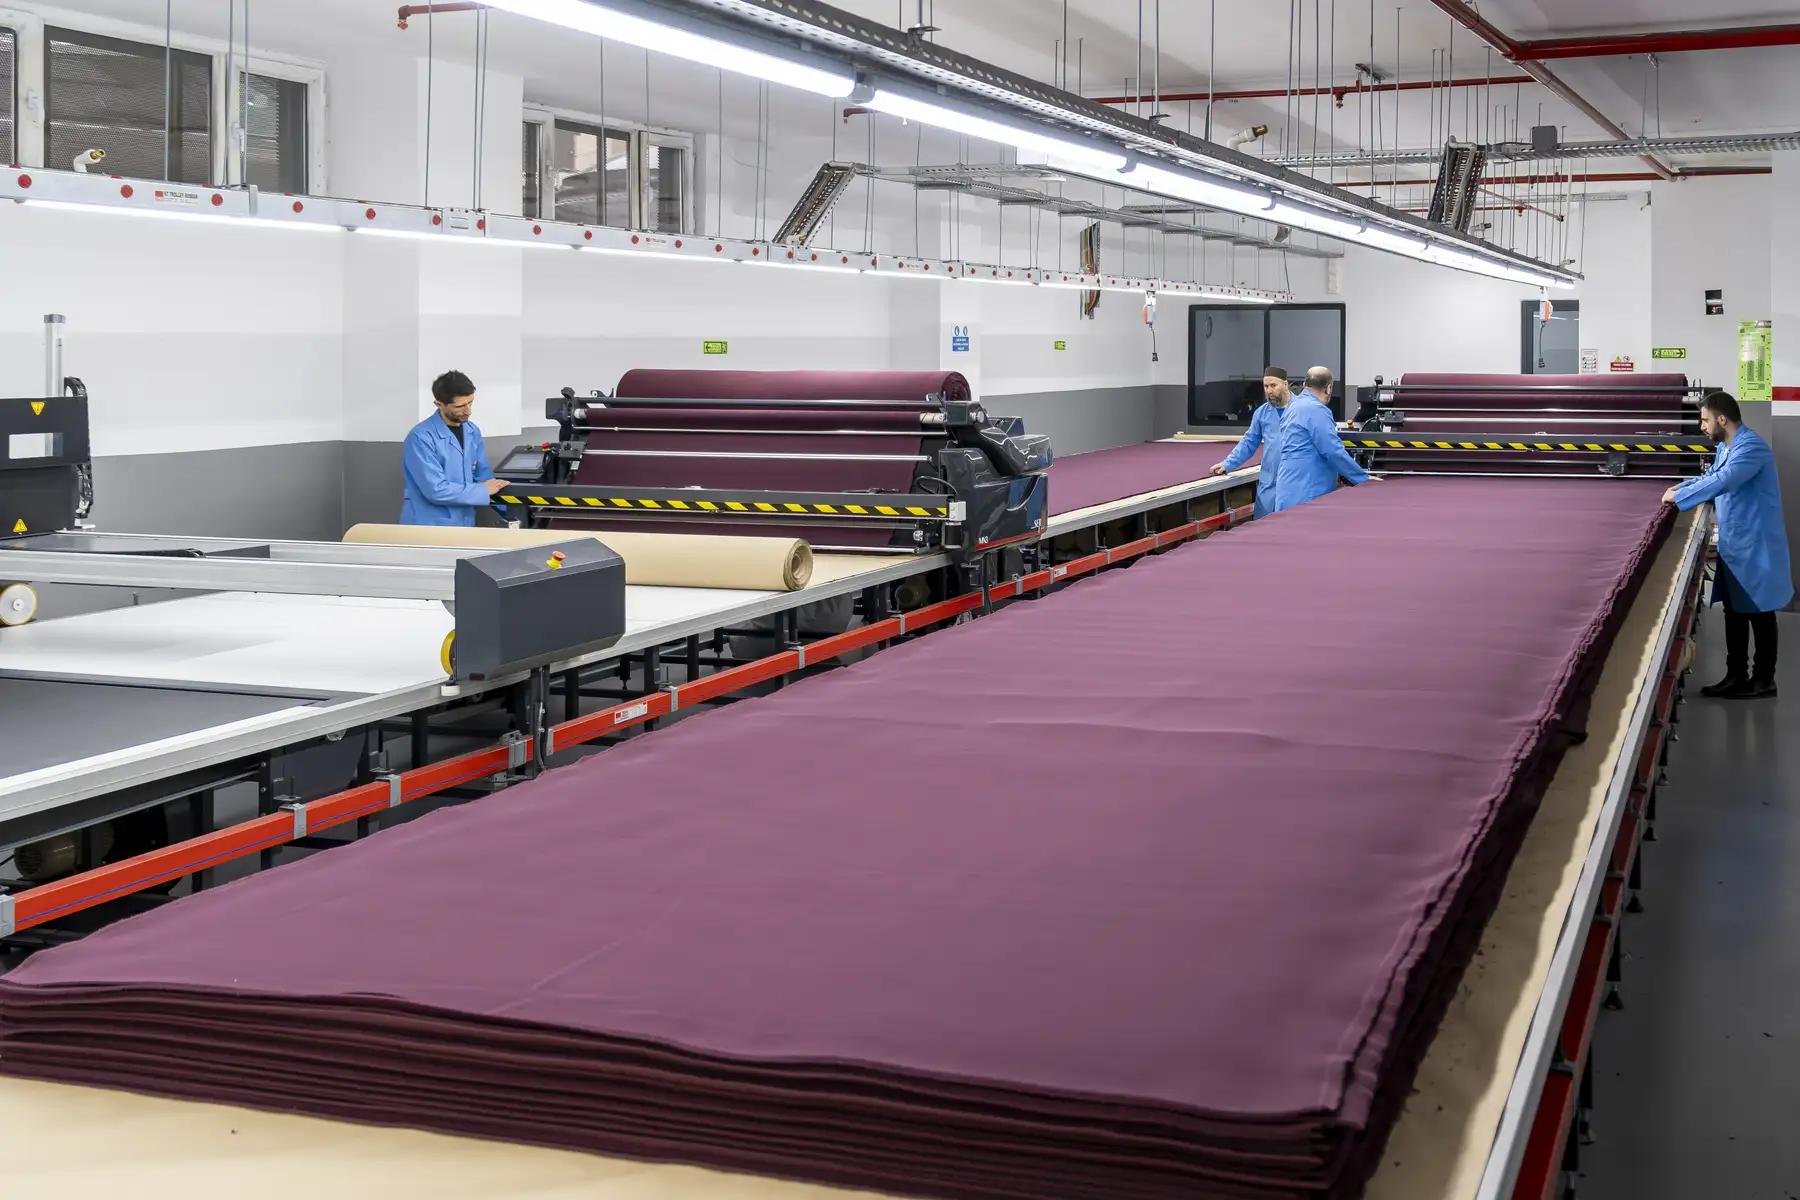
Die eigentliche Herstellung bildet gewöhnlich den größten Kostenblock.
Dazu gehören je nach vereinbartem Leistungsumfang:
- Stoffbeschaffung und Materialauswahl
- Schnittentwicklung und Gradierung
- Zuschnitt und Konfektionierung
- Druck, Stickerei und Veredelung
- Markenetiketten und Pflegekennzeichnungen
- Endkontrolle und Verpackungsvorbereitung
Bei Private-Label-Kollektionen können zusätzliche Kosten für Musterentwicklung, technische Anpassungen und individuelle Materialien entstehen.
Bereits bei der Angebotsanfrage sollte geklärt werden, ob diese Leistungen im Stückpreis enthalten oder separat berechnet werden.
2. Verpackung und Versandvorbereitung
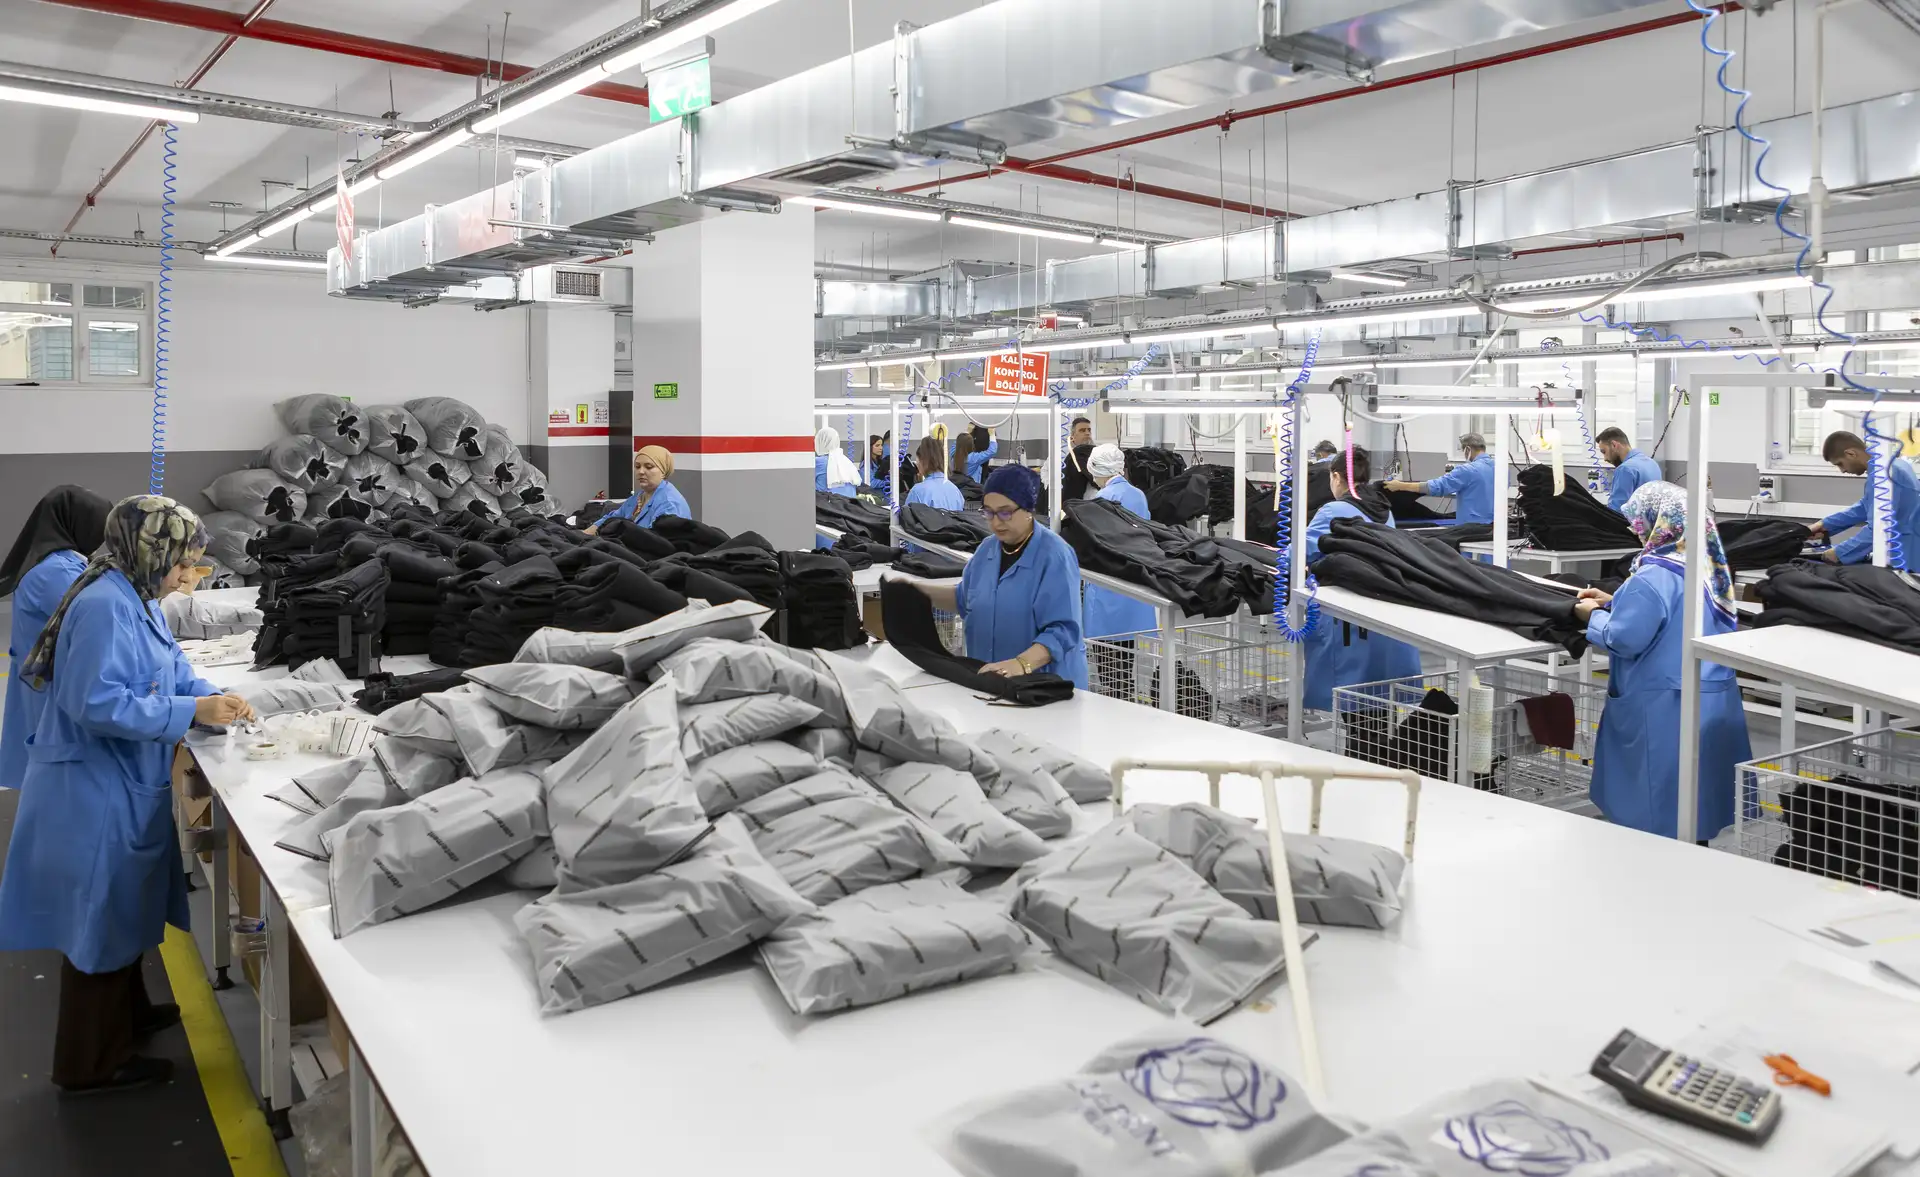
Individuelle Hangtags, bedruckte Verpackungen, Schutzmaterialien und Exportkartons können die Kosten einer Bestellung erhöhen.
Auch die Art der Verpackung beeinflusst das Transportvolumen.
Ein voluminöser Hoodie benötigt beispielsweise deutlich mehr Platz als ein leichtes T-Shirt.
Für eine realistische Kalkulation sollten Marken sowohl die Verpackungskosten als auch die Anzahl der Kleidungsstücke pro Versandkarton berücksichtigen.
3. Internationale Transportkosten und Versicherung
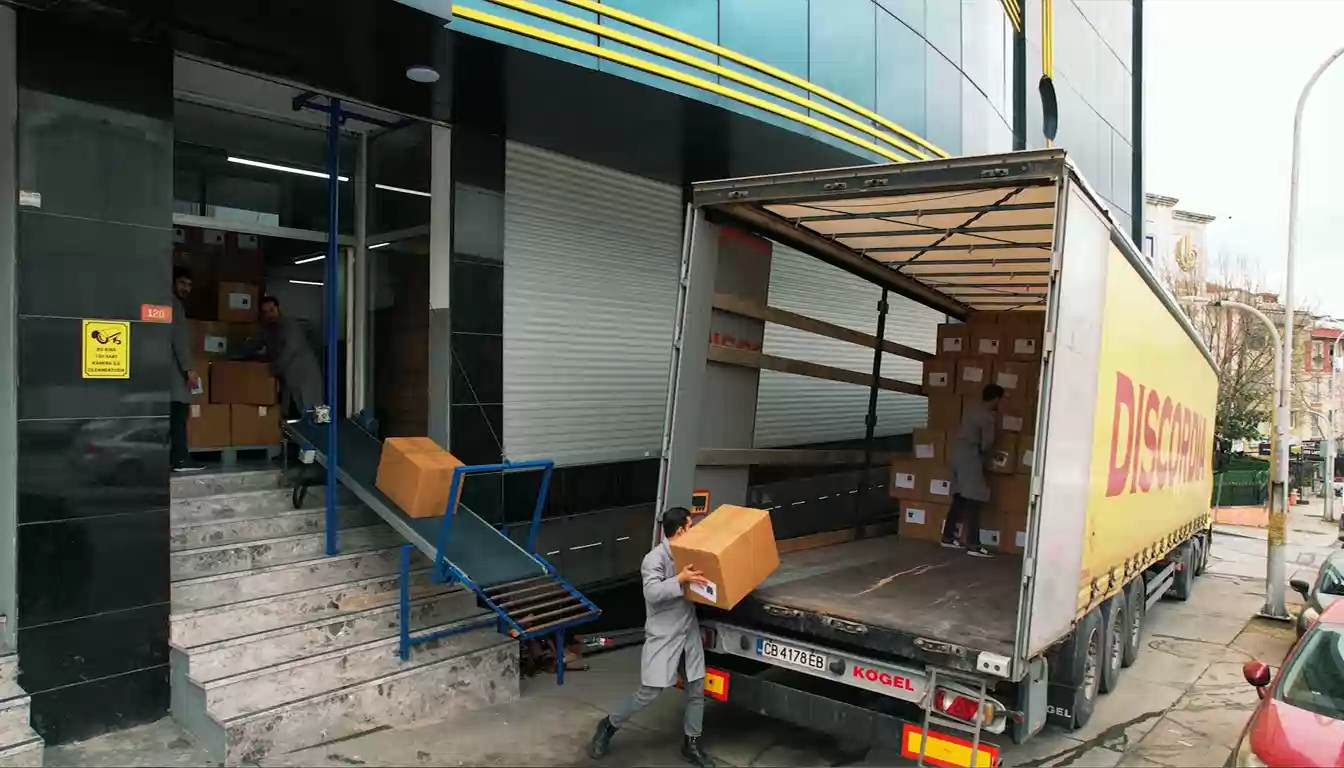
Die Transportkosten hängen von mehreren Faktoren ab:
- Lieferort in Deutschland
- Gesamtgewicht und Versandvolumen
- Transportmittel
- Lieferzeit
- Vereinbarten Incoterms
- Zusätzlichen Versicherungsleistungen
Für Lieferungen von Istanbul nach Deutschland wird häufig der Straßentransport eingesetzt.
Bei zeitkritischen Kollektionen kann Luftfracht eine Alternative darstellen. Sie ist allerdings üblicherweise teurer.
Eine Transportversicherung kann Risiken durch versicherte Schäden oder Warenverluste reduzieren. Der genaue Deckungsumfang sollte vor Versand geprüft werden.
4. Zollabfertigung und Einfuhrgebühren
Auch wenn keine regulären Einfuhrzölle anfallen, entstehen häufig Kosten für die Zollabfertigung.
Dazu zählen beispielsweise Gebühren des Zollvertreters, Dokumentenbearbeitung, zusätzliche Prüfungen oder Dienstleistungen der Spedition.
Die korrekte zolltarifliche Einreihung ist dabei wesentlich.
Gestrickte und gewebte Bekleidung, Baumwollprodukte und Kleidungsstücke aus synthetischen Fasern können unterschiedlichen Warennummern zugeordnet werden.
Bekleidung aus der Türkei nach Deutschland importieren: Zoll und A.TR
Welche Bedeutung hat die EU–Türkei-Zollunion?
Die Türkei und die Europäische Union sind durch eine Zollunion für zahlreiche gewerbliche Waren miteinander verbunden.
Bekleidung gehört grundsätzlich zu den erfassten Industrieprodukten.
Qualifizierende Waren können deshalb bei Erfüllung der entsprechenden Voraussetzungen ohne reguläre Einfuhrzölle in die EU eingeführt werden.
Die Warenverkehrsbescheinigung A.TR spielt hierbei eine zentrale Rolle.
Sie bestätigt die Freiverkehrseigenschaft einer Ware innerhalb der Zollunion, nicht deren präferenziellen Ursprung.
Eine A.TR ist daher kein allgemeines Ursprungszeugnis.
Für deutsche Importeure bedeutet das: Bei geeigneten Warensendungen kann eine gültige A.TR erhebliche Zollkosten vermeiden. Zusätzliche handelspolitische Maßnahmen und produktspezifische Anforderungen müssen dennoch geprüft werden.
Einfuhrumsatzsteuer in Deutschland
Bei der Einfuhr von Bekleidung nach Deutschland fällt grundsätzlich Einfuhrumsatzsteuer an.
Für Bekleidung gilt regelmäßig der deutsche Regelsteuersatz von 19 %.
Die Bemessungsgrundlage richtet sich nach den gesetzlichen Zoll- und Umsatzsteuerregelungen. Neben dem Zollwert können beispielsweise bestimmte Transportkosten und Einfuhrabgaben berücksichtigt werden.
Ein vorsteuerabzugsberechtigtes Unternehmen kann die entstandene Einfuhrumsatzsteuer unter den gesetzlichen Voraussetzungen als Vorsteuer geltend machen.
Daher sollten Unternehmen zwei Berechnungen unterscheiden:
Rentabilitätsrechnung: Welche Kosten verbleiben dauerhaft beim Unternehmen?
Liquiditätsplanung: Welche Zahlungen müssen bis zur Erstattung beziehungsweise Verrechnung vorfinanziert werden?
Gerade bei größeren Produktionsaufträgen kann dieser Unterschied für die Finanzierung des Warenbestands entscheidend sein.
Welche Incoterms beeinflussen die Importkosten?
Die Incoterms® 2020 regeln die Verteilung bestimmter Transportpflichten, Kosten und Risiken zwischen Käufer und Verkäufer.
In der Bekleidungsbeschaffung sind insbesondere folgende Klauseln relevant:
| Incoterm | Bedeutung für deutsche Einkäufer |
|---|---|
| EXW | Käufer organisiert grundsätzlich Abholung, Transport und Ausfuhrabwicklung |
| FCA | Verkäufer übernimmt unter anderem die Ausfuhrfreimachung und liefert an den vereinbarten Frachtführer |
| FOB | Übergabe an Bord eines Schiffes im benannten Verschiffungshafen |
| DAP | Verkäufer organisiert den Transport zum benannten Bestimmungsort; Einfuhrabwicklung grundsätzlich beim Käufer |
| DDP | Verkäufer übernimmt grundsätzlich auch die Einfuhrabwicklung und entsprechende Abgaben |
Für viele grenzüberschreitende B2B-Geschäfte kann FCA eine praktikable Alternative zu EXW sein, da die Verantwortung für die Ausfuhrabfertigung beim Verkäufer liegt.
DDP kann hingegen für ausländische Hersteller rechtliche und steuerliche Herausforderungen im Importland mit sich bringen.
Praxisempfehlung: Lassen Sie sich die vereinbarte Klausel immer mit einem konkreten Lieferort nennen, beispielsweise „FCA Istanbul, Incoterms® 2020“.
Landed Costs berechnen: Beispiel mit 1.000 Hoodies
Ein deutsches Streetwear-Label bestellt 1.000 hochwertige Hoodies bei einem Bekleidungshersteller in Istanbul.
Die Ware soll an ein Lager in Deutschland geliefert werden.
Beispielkalkulation
| Kostenposition | Betrag |
|---|---|
| Produktion: 1.000 × 18 € | 18.000 € |
| Branding und Verpackung | 600 € |
| Lokaler Transport und Exportabwicklung | 400 € |
| Internationale Fracht | 1.200 € |
| Transportversicherung | 100 € |
| Zollabfertigung | 250 € |
| Umschlag und Bearbeitung | 300 € |
| Lieferung zum Lager | 350 € |
| Regulärer Zoll bei erfüllten A.TR-Voraussetzungen | 0 € |
| Gesamte Einstandskosten | 21.200 € |
Einstandskosten je Hoodie: 21,20 €
Obwohl der Produktionspreis lediglich 18 Euro beträgt, erhöhen die weiteren Kosten den tatsächlichen Stückpreis um rund 17,8 %.
Die Kalkulation setzt voraus, dass die Einfuhrumsatzsteuer vollständig als Vorsteuer abzugsfähig ist.
Wie beeinflusst das die Marge?
Bei einem Nettoverkaufspreis von 55 Euro ergibt sich:
- Nettoverkaufspreis: 55,00 €
- Einstandskosten: 21,20 €
- Bruttoertrag pro Hoodie: 33,80 €
- Rohertragsmarge: ca. 61,5 %
Von diesem Betrag müssen unter anderem Marketing, Lagerhaltung, Versand an Endkunden, Retouren und operative Kosten gedeckt werden.
Die tatsächliche Unternehmensrendite fällt daher niedriger aus.
Beispiel: Warum die Bestellmenge die Stückkosten verändert
Ein deutsches Modelabel plant zunächst 500 T-Shirts mit einem Produktionspreis von 8 Euro pro Stück.
Für Transport, Verpackung und weitere Beschaffungsnebenkosten werden insgesamt 1.500 Euro kalkuliert.
Damit ergeben sich:
4.000 € Produktion + 1.500 € Nebenkosten = 5.500 € Gesamtkosten
Die Einstandskosten betragen 11,00 € pro T-Shirt.
Bei einer Bestellung von 1.000 T-Shirts steigen zwar die Produktionskosten auf 8.000 Euro, einige fixe Logistikgebühren verteilen sich jedoch auf mehr Einheiten.
Angenommen, die Nebenkosten betragen dann 2.120 Euro, ergeben sich Einstandskosten von 10,12 € pro T-Shirt.
Die größere Bestellung reduziert somit den kalkulierten Stückpreis.
Allerdings bindet sie mehr Kapital und erhöht das Bestandsrisiko.
Für Start-ups ist deshalb nicht automatisch die größte Bestellmenge die wirtschaftlich beste Entscheidung.
Versteckte Kosten bei der Textilbeschaffung
Neben den bekannten Kostenpositionen sollten Einkäufer weitere mögliche Ausgaben berücksichtigen.
Dazu gehören:
- Wechselkursschwankungen und Bankgebühren
- Kosten für kurzfristige Transportänderungen
- Lagergeld und Standgebühren
- Zusätzliche Zollprüfungen
- Qualitätsmängel und Nacharbeiten
- Fehlmengen und nicht verkaufsfähige Ware
- Ungeplante Kosten für Ersatzlieferungen
Besonders wichtig ist die Unterscheidung zwischen produzierter und tatsächlich verkaufsfähiger Stückzahl.
Eine dokumentierte AQL-Prüfung vor dem Versand kann helfen, Qualitätsmängel frühzeitig zu erkennen und zusätzliche Kosten durch nicht verkaufsfähige Ware zu reduzieren.
Werden beispielsweise 1.000 Kleidungsstücke geliefert, von denen 20 nicht verkauft werden können, verteilen sich die gesamten Kosten zunächst auf 980 verkaufsfähige Stücke, sofern keine Erstattung oder Nachlieferung erfolgt.
Eine realistische Kalkulation berücksichtigt deshalb angemessene Reserven für mögliche Abweichungen.
Warum Istanbul für deutsche Modemarken interessant ist
Die Türkei bietet eine etablierte Infrastruktur für Textil- und Bekleidungsproduktion. Istanbul verbindet Stoffbeschaffung, Konfektionierung, Veredelung und weitere Dienstleistungen innerhalb eines bedeutenden Produktionsstandorts.
Ein genauer Blick auf die Textilproduktion in Istanbul zeigt, wie die Zusammenarbeit verschiedener Produktionsbetriebe und Dienstleister die Beschaffungsplanung unterstützen kann.
Für deutsche Marken kann die geografische Nähe Vorteile bei Transportplanung, Kommunikation und Produktionsabstimmung bieten.
Gerade für Streetwear-Labels, Premium-Marken und Private-Label-Unternehmen sind zudem Materialqualität, verlässliche Musterentwicklung und konstante Verarbeitung entscheidend.
Der wirtschaftliche Vorteil entsteht nicht zwangsläufig durch den niedrigsten Fabrikpreis.
Wichtiger ist häufig das Zusammenspiel aus Produktqualität, Beschaffungskosten, Lieferfähigkeit und kalkulierbarem Risiko.
Mit Istanbul Factory die Bekleidungsproduktion wirtschaftlich planen
Istanbul Factory unterstützt deutsche und internationale Modemarken bei der Entwicklung und Herstellung individueller Bekleidungskollektionen in Istanbul.
Unser Leistungsspektrum umfasst Stoffberatung, Musterentwicklung, Private-Label-Produktion, Druck, Stickerei, Branding und Qualitätskontrolle.
Wir arbeiten mit jungen Labels ebenso wie mit etablierten Modeunternehmen, die langfristige Produktionspartnerschaften aufbauen möchten.
Für eine aussagekräftige Produktionsanfrage empfehlen wir, technische Spezifikationen, Materialanforderungen, Bestellmengen, Veredelungswünsche und den vorgesehenen Lieferort bereitzustellen.
So lassen sich Produktionsumfang und mögliche Zusatzkosten frühzeitig klären.
Fordern Sie ein individuelles Produktionsangebot bei Istanbul Factory an und schaffen Sie eine verlässliche Grundlage für Ihre Beschaffungskalkulation.
Häufig gestellte Fragen (FAQ)
Was sind Landed Costs bei Bekleidung aus der Türkei?
Landed Costs umfassen die gesamten Beschaffungs- und Importkosten bis zum vereinbarten Bestimmungsort, darunter Herstellung, Verpackung, Fracht, gegebenenfalls Zölle und weitere nicht erstattungsfähige Nebenkosten.
Muss man für Bekleidung aus der Türkei Zoll bezahlen?
Bei Waren, die unter die EU–Türkei-Zollunion fallen und deren Voraussetzungen erfüllen, können reguläre Einfuhrzölle entfallen. Ein geeigneter A.TR-Nachweis ist dabei häufig entscheidend. Andere Abgaben oder Maßnahmen sind gesondert zu prüfen.
Wie hoch ist die Einfuhrumsatzsteuer für Kleidung in Deutschland?
Für Bekleidung gilt regelmäßig der deutsche Regelsteuersatz von 19 %. Die Steuer wird auf Grundlage des gesetzlich ermittelten Einfuhrumsatzsteuerwerts berechnet.
Kann ein deutsches Unternehmen die Einfuhrumsatzsteuer zurückfordern?
Grundsätzlich kann die entstandene Einfuhrumsatzsteuer unter den Voraussetzungen des § 15 UStG als Vorsteuer abgezogen werden. Entscheidend sind unter anderem die unternehmerische Verwendung und die steuerliche Berechtigung.
Welche Lieferbedingung ist für deutsche Bekleidungsmarken sinnvoll?
Das hängt von den Logistikmöglichkeiten und vertraglichen Vereinbarungen ab. FCA oder DAP können für viele B2B-Beschaffungen praktikabel sein. Die gesamten Kosten und Verantwortlichkeiten sollten vor Vertragsabschluss verglichen werden.
Wie lassen sich Importkosten bei der Bekleidungsproduktion reduzieren?
Durch optimierte Verpackung, gebündelte Transporte, korrekte Zollunterlagen, realistische Bestellmengen und konsequente Qualitätskontrolle lassen sich vermeidbare Kosten reduzieren.


