Für deutsche Modemarken, Streetwear-Labels und Bekleidungsunternehmen ist die Türkei ein attraktiver Produktionsstandort. Die Textilindustrie in Istanbul verbindet erfahrene Konfektionsbetriebe, eine breite Stoffauswahl und vergleichsweise kurze Transportwege nach Deutschland. Doch eine sorgfältig produzierte Kollektion ist noch keine verzollte Ware.
Wer Kleidung aus der Türkei nach Deutschland importieren möchte, sollte Zollabfertigung, Lieferbedingungen und Dokumentation bereits vor Produktionsbeginn klären. Besonders wichtig ist die Warenverkehrsbescheinigung A.TR. Sie ermöglicht bei geeigneten Sendungen eine zollbegünstigte Einfuhr – und wird dennoch häufig mit einem türkischen Ursprungsnachweis verwechselt.
Dieser Leitfaden zeigt den Ablauf für B2B-Einkäufer: von der Bestellung beim türkischen Bekleidungshersteller bis zur Anlieferung im deutschen Lager.
Wie importiert man Kleidung aus der Türkei nach Deutschland?
Kurzantwort: Produktionsauftrag und Incoterm festlegen, EORI-Nummer prüfen, Bekleidung korrekt tarifieren, Handelsrechnung und Packliste abstimmen, Transport und gegebenenfalls A.TR organisieren und die Einfuhr elektronisch anmelden. Nach der zollrechtlichen Überlassung und Abwicklung der Einfuhrabgaben kann die Ware im deutschen Lager vereinnahmt werden.
1. Produktionsauftrag und Spezifikationen festlegen
Ein belastbarer Einkaufsauftrag nennt Artikel, Stoffzusammensetzung, Farben, Größenlauf, Mengen, Stückpreise, Etiketten und Verpackung. Bei Private-Label-Produktion sollten Muster, Maßtabellen und Branding vor dem Zuschnitt freigegeben sein. Halten Sie außerdem fest, welches Unternehmen die Handelsrechnung ausstellt.
Erkundigen Sie sich frühzeitig, ob die geplanten Waren die Voraussetzungen für eine A.TR erfüllen. Nicht jede Konstellation mit zugelieferten Materialien ist automatisch gleich zu behandeln.
2. Importeur und EORI-Nummer bestimmen
Das deutsche Unternehmen, das zollrechtlich als Beteiligter auftritt, benötigt in der Regel eine EORI-Nummer (Economic Operators Registration and Identification). Sie ist EU-weit gültig und nicht mit der deutschen Umsatzsteuer-Identifikationsnummer gleichzusetzen.
Prüfen Sie vor Versand mit Ihrem Zollvertreter, wer als Einführer und Anmelder auftritt. Das ist besonders wichtig, wenn eine deutsche Marke über eine ausländische Handelsgesellschaft einkauft.
3. Lieferbedingungen eindeutig vereinbaren
Die Incoterms bestimmen, wer Transport organisiert, Kosten trägt und Risiken übernimmt. Bei FCA Istanbul übergibt der Lieferant die Sendung am vereinbarten Ort an den Frachtführer. Bei DAP Lager Berlin organisiert der Verkäufer die Lieferung zum benannten Ziel; die Einfuhrabfertigung und Einfuhrabgaben liegen grundsätzlich beim Käufer.
Bei EXW oder DDP sollten deutsche Einkäufer genau prüfen, welche Partei Export- und Importformalitäten tatsächlich übernehmen kann. „Versand inklusive“ bedeutet nicht automatisch „verzollt und versteuert“.
4. Fertigware prüfen und Packdaten freigeben
Vor dem Versand sollten die konfektionierten Artikel im Rahmen einer textilen Qualitätskontrolle mit dem freigegebenen Muster verglichen werden. Prüfen Sie Maße, Nähte, Drucke, Stickereien und Etiketten. Stimmen Sie anschließend Stückzahlen nach Style, Farbe und Größe mit Kartonkennzeichnungen und Packliste ab.
5. Ausfuhr und internationalen Transport organisieren
Der türkische Exporteur und die Spedition koordinieren Ausfuhrformalitäten, Buchung und Transportbelege. Für Lkw-Transporte ist der CMR-Frachtbrief üblich. Fragen Sie ausdrücklich nach der A.TR, sofern die Sendung dafür infrage kommt.
Je nach Route kann die Ware an der EU-Außengrenze abgefertigt oder unter einem geeigneten Versandverfahren bis zur zuständigen Zollstelle in Deutschland befördert werden.
6. Zollanmeldung in Deutschland durchführen
Der Importeur oder sein Zollvertreter meldet die Ware elektronisch an, in Deutschland regelmäßig über ATLAS. Dafür werden insbesondere Zolltarifnummer, Warenwert, Ursprungsangaben, Zollverfahren und Belege benötigt. Die Zollstelle kann Dokumente nachfordern oder die Ware kontrollieren.
7. Wareneingang und Nachweise archivieren
Nach der Überlassung werden Kartons und Stückzahlen im Lager geprüft. Bewahren Sie Handelsrechnung, A.TR, Packliste, Transportbelege und Zollbescheide geordnet auf. Diese Unterlagen sind auch für Buchhaltung, Vorsteuerabzug und spätere Prüfungen relevant.
Welche Dokumente benötigt ein deutsches Unternehmen?
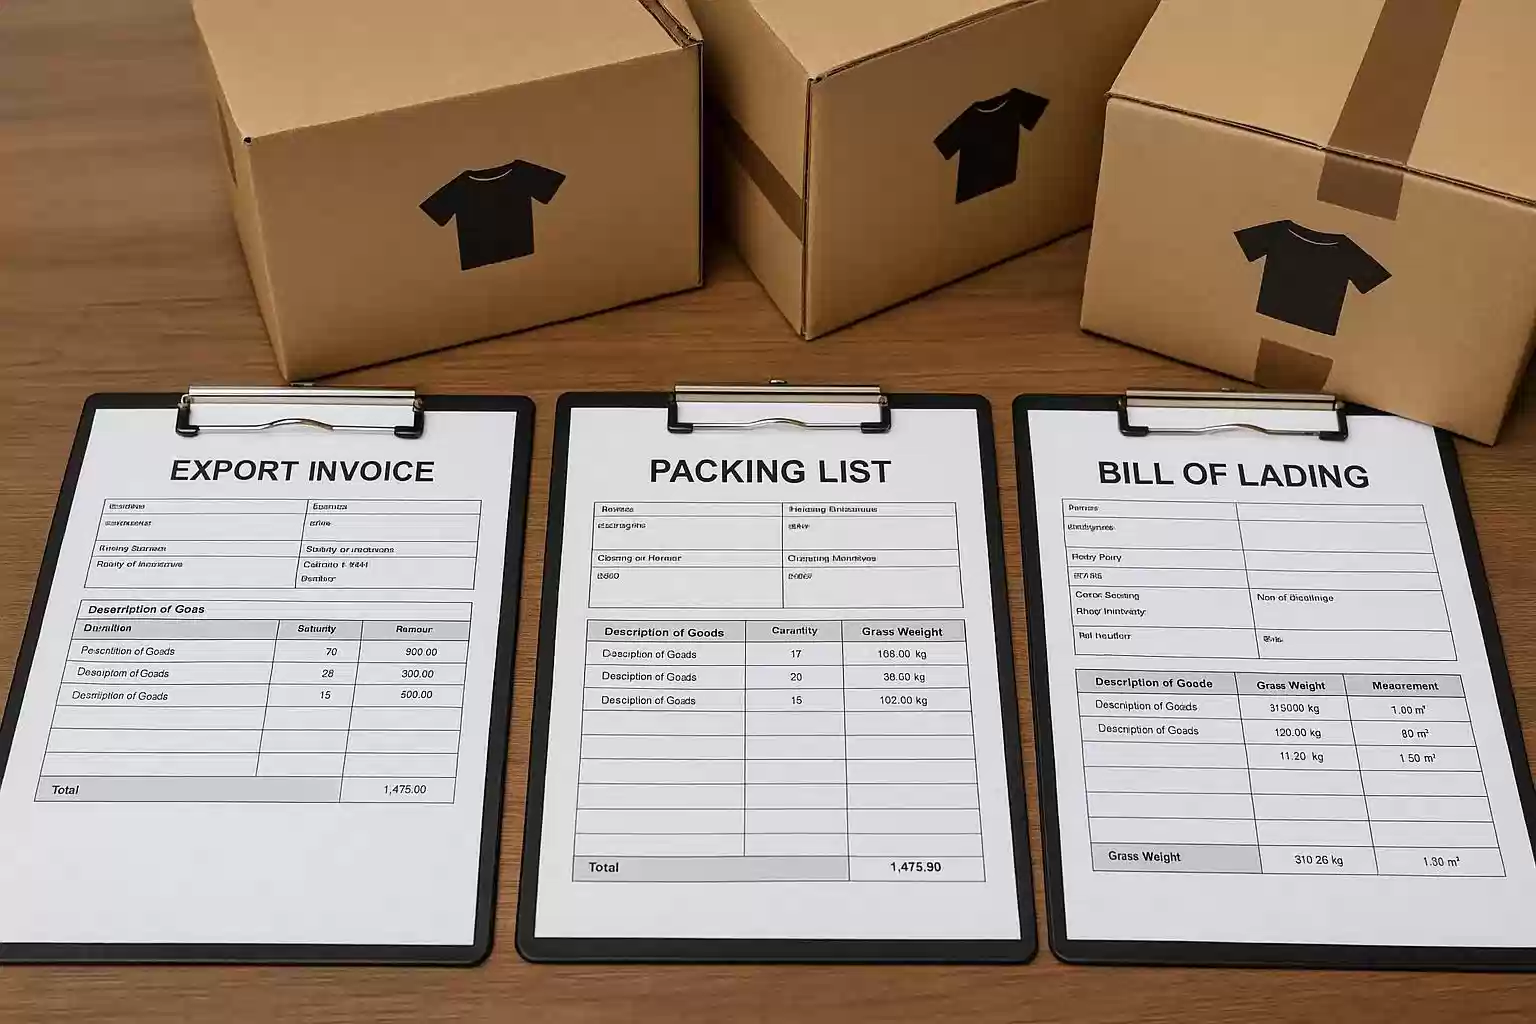
Für eine reguläre B2B-Bekleidungslieferung sollten folgende Unterlagen abgestimmt werden:
-
Handelsrechnung (Commercial Invoice): Verkäufer, Käufer, Rechnungsdatum, konkrete Artikelbeschreibung, Mengen, Einzel- und Gesamtpreise, Währung, Lieferbedingung und relevante Ursprungsangaben.
-
Packliste (Packing List): Kartonanzahl, Größen- und Artikelaufteilung, Brutto- und Nettogewichte sowie Markierungen der Packstücke.
-
Transportdokument: etwa CMR-Frachtbrief bei Straßentransport, Bill of Lading bei Seefracht oder Air Waybill bei Luftfracht.
-
Warenverkehrsbescheinigung A.TR: sofern für die betreffende Ware und Sendung zulässig.
-
Ausfuhr- und Einfuhrunterlagen: Zollanmeldungen und weitere Nachweise, die Exporteur, Importeur oder Zollvertreter benötigen.
-
Zusätzliche Nachweise: je nach Ware etwa Frachtkosten, Versicherung, Materialinformationen oder Compliance-Unterlagen.
Ein typischer Fehler entsteht bei der Mengenabstimmung: Die Rechnung nennt 1.000 Hoodies, die Packliste aber nur 960. Solche Differenzen sollten vor Abholung geklärt werden – nicht erst während der Zollkontrolle.
Was ist eine A.TR-Warenverkehrsbescheinigung?
Die Zollunion zwischen der EU und der Türkei umfasst grundsätzlich gewerbliche Industrieerzeugnisse, zu denen übliche Bekleidung zählt. Die A.TR ist ein Nachweis über den zollrechtlich freien Verkehr innerhalb dieser Zollunion. Bei ordnungsgemäßer Verwendung kann für erfasste Waren der reguläre Einfuhrzoll entfallen.
Der Vorteil ist für deutsche Modeunternehmen wirtschaftlich interessant. Dennoch ersetzt die A.TR weder die Einfuhranmeldung noch die Einfuhrumsatzsteuer oder Produktvorschriften. Maßgeblich sind die tatsächliche Warenstellung und die korrekte Bescheinigung.
Elektronisch ausgestellte A.TR mit verifizierbarem QR-Code werden nach den einschlägigen Regelungen anerkannt. Der Exporteur sollte die Ausstellung rechtzeitig koordinieren; der deutsche Zollvertreter prüft die Verwendbarkeit für die konkrete Sendung.
A.TR und türkischer Warenursprung: der Unterschied
| Nachweis | Welche Frage beantwortet er? | Bedeutung beim Import |
|---|---|---|
| A.TR | Befindet sich die Ware im begünstigten freien Verkehr der Zollunion? | Nachweis für die Zollunionsbehandlung geeigneter Waren |
| Ursprungsnachweis | Welchen nichtpräferenziellen oder präferenziellen Ursprung hat die Ware nach den einschlägigen Regeln? | Relevanz für Ursprungsangaben und ursprungsbezogene Maßnahmen |
Ein Beispiel: Ein Hersteller in Istanbul verarbeitet importierte Stoffe zu Sweatshirts. Ob die fertigen Sweatshirts türkischen Ursprung erhalten, hängt von den maßgeblichen Ursprungsregeln ab. Die A.TR beurteilt dagegen die Freiverkehrseigenschaft. Aus einer A.TR allein folgt keine Berechtigung für die Kennzeichnung „Made in Turkey“.
Eine gesonderte nichtpräferenzielle Ursprungsbescheinigung ist für gewöhnliche Bekleidung nicht pauschal bei jeder Einfuhr vorgeschrieben. Im Zweifel klärt dies der Zollvertreter anhand der Ware und der geltenden Maßnahmen.
Zolltarifnummer, Einfuhrzoll und Einfuhrumsatzsteuer
Welche Zolltarifnummer gilt für T-Shirts, Hoodies und Hemden?
Der sechsstellige HS-Code bildet die Grundlage der Warenklassifizierung. In Deutschland wird bei der Einfuhranmeldung die elfstellige Codenummer verwendet, die auf der EU-Kombinierten Nomenklatur und weiteren tariflichen Unterteilungen beruht.
Gestrickte T-Shirts, gewebte Hemden und Sweatshirts gehören nicht automatisch in dieselbe Position. Entscheidend sind unter anderem Warenart, Herstellungsweise und Material. Deshalb sollte jede Produktgruppe vor Versand tariflich geprüft werden.
Wie hoch sind die Zollabgaben?
Für geeignete Bekleidung, die mit gültiger A.TR unter die Zollunionsregelung fällt, beträgt der reguläre Einfuhrzoll grundsätzlich 0 %. Fehlt die Begünstigung, können die normalen tariflichen Zollsätze sowie gegebenenfalls weitere Maßnahmen relevant werden. Einen einzigen pauschalen Zollsatz für sämtliche Kleidungsstücke gibt es nicht.
Wichtig: Auch bei 0 % Zoll entsteht bei der Einfuhr nach Deutschland grundsätzlich Einfuhrumsatzsteuer (EUSt). Für übliche Bekleidung beträgt sie regelmäßig 19 %. Die Bemessungsgrundlage berücksichtigt den Zollwert und bestimmte weitere Kosten. Ob und wann ein Unternehmen die EUSt als Vorsteuer abziehen kann, hängt von den steuerlichen Voraussetzungen ab.
Rechenbeispiel für eine deutsche Streetwear-Marke
Eine Marke in Hamburg importiert Hoodies für 25.000 €. Fracht und Versicherung erhöhen den vereinfachten Zollwert auf 26.000 €.
Beispielhafte Importkalkulation
Warenwert inklusive berücksichtigter Fracht
26.000 €
Einfuhrzoll mit gültiger A.TR
0 €
Beispielhafte EUSt (19 %)
4.940 €
Vereinfachtes Rechenbeispiel ohne weitere hinzuzurechnende Kosten.
Die Rechnung dient nur der Orientierung. Die tatsächliche EUSt-Bemessungsgrundlage, mögliche zusätzliche Abgaben, Gebühren und die steuerliche Verbuchung müssen für den konkreten Import geprüft werden. Zur Kalkulation der Landed Costs zählen auch Spedition, Zollvertretung, Lager- und Handlingkosten.
Deutsche Anforderungen an Etiketten und Verpackungen
Die Zollfreigabe bedeutet nicht automatisch, dass die Kleidung rechtssicher verkauft werden darf. Für textile Produkte gelten die EU-Vorgaben zur Faserkennzeichnung nach Verordnung (EU) Nr. 1007/2011. Beim Verkauf an Verbraucher in Deutschland müssen die vorgeschriebenen Angaben grundsätzlich in deutscher Sprache verfügbar sein. Der Importeur sollte Stoffzusammensetzungen und Etiketten schon bei der Musterfreigabe kontrollieren.
Hinzu kommen je nach Produkt Anforderungen an Sicherheit, Rückverfolgbarkeit und chemische Stoffe, beispielsweise nach der Produktsicherheitsverordnung und REACH. Bei Kinderbekleidung oder speziellen Prints können zusätzliche Prüfungen sinnvoll sein.
Auch die Verpackung verdient Aufmerksamkeit: Unternehmen, die verpackte Produkte auf dem deutschen Markt bereitstellen, müssen ihre jeweiligen Pflichten nach den aktuellen europäischen Verpackungsregeln prüfen. Dazu können Registrierung im Verpackungsregister LUCID, Systembeteiligung und Mengenmeldungen gehören. Wer verpflichtet ist, hängt von Marke, Verpackungsart und Lieferkette ab.
Häufige Fehler beim Bekleidungsimport vermeiden
-
A.TR erst nach Versand ansprechen: Berechtigung und Zuständigkeit vor Produktionsabschluss klären.
-
Unpräzise Warenbezeichnungen: „Fashion Items“ durch konkrete Produkt- und Materialangaben ersetzen.
-
Falsche Tarifierung: Gestrickte und gewebte Artikel getrennt bewerten.
-
Abweichende Stückzahlen: Rechnung, Packliste und Kartons vor Übergabe abgleichen.
-
EUSt unterschätzen: Steuerliche Liquidität auch bei zollfreier Einfuhr einplanen.
-
Unklare Incoterms: Benannten Lieferort und Importverantwortung schriftlich festhalten.
-
Etiketten zu spät prüfen: Deutsche Marktanforderungen vor dem Massenschnitt berücksichtigen.
Bewährt hat sich eine einfache Routine: Der türkische Produktionspartner übermittelt dem deutschen Zollvertreter vor Abfahrt einen vollständigen Dokumentenentwurf zur Prüfung.
Warum Istanbul für deutsche B2B-Modemarken interessant ist
In Istanbul lassen sich Stoffbeschaffung, Schnittentwicklung, Sampling, Private-Label-Ausstattung, Druck, Stickerei, Serienfertigung und Qualitätskontrolle eng koordinieren. Für deutsche Marken bedeutet das kurze Abstimmungswege zwischen Entwicklung und Produktion sowie mehrere praktikable Transportoptionen.
Istanbul Factory begleitet Start-ups, Streetwear-Marken und etablierte Labels von der Produktidee bis zur versandfertigen Kollektion. Dabei legen wir Wert auf klare technische Vorgaben, verlässliche Produktionskommunikation und Qualitätsanforderungen europäischer Kunden.
Ihre nächste Kollektion mit Istanbul Factory planen
Sie suchen einen Bekleidungshersteller in der Türkei für Ihr deutsches Unternehmen?
Kontaktieren Sie Istanbul Factory mit Ihren Styles, Mengen, Stoffanforderungen und Lieferzielen. Wir besprechen Sampling, Private Label, Fertigung und die exportseitige Vorbereitung. Ihr deutscher Zollvertreter kann parallel die passende Zoll- und Steuerabwicklung abstimmen.
Häufig gestellte Fragen (FAQ)
Kann ich Kleidung aus der Türkei zollfrei nach Deutschland importieren?
Ja, bei gewöhnlicher Bekleidung ist das häufig möglich. Erfüllt die Sendung die Voraussetzungen der EU–Türkei-Zollunion und liegt eine gültige A.TR vor, entfällt der reguläre Zoll grundsätzlich. Die Einfuhrumsatzsteuer kann trotzdem anfallen.
Ist die A.TR ein türkischer Ursprungsnachweis?
Nein. Die A.TR belegt den begünstigten freien Warenverkehr, nicht die türkische Herkunft. Der Ursprung wird anhand eigener Regeln bestimmt und ist getrennt zu dokumentieren.
Benötigt meine GmbH eine EORI-Nummer?
Wenn Ihre GmbH als Wirtschaftsbeteiligte Zollformalitäten durchführt, benötigt sie in der Regel eine EORI-Nummer. Diese ist EU-weit gültig und sollte vor der ersten Einfuhr vorliegen.
Welche Unterlagen muss der türkische Hersteller liefern?
Üblicherweise Handelsrechnung, detaillierte Packliste und die erforderlichen exportseitigen Angaben. Bei geeigneter Ware kommt die A.TR hinzu. Das Transportdokument wird mit dem Frachtführer abgestimmt.
Muss ich trotz A.TR 19 % Einfuhrumsatzsteuer zahlen?
Für übliche Bekleidung fällt in Deutschland grundsätzlich Einfuhrumsatzsteuer zum Regelsteuersatz von 19 % an. Eine A.TR beseitigt diese Steuer nicht. Ein möglicher Vorsteuerabzug setzt die gesetzlichen Bedingungen voraus.
Kann ich die Zollabfertigung durch eine Spedition erledigen lassen?
Ja. Ein geeigneter Zollvertreter kann die Anmeldung übernehmen. Die Verantwortung für korrekte Waren-, Wert- und Herkunftsinformationen sowie weitere Pflichten des Importeurs sollte vertraglich klar geregelt sein.