Die Türkei gehört zu den etablierten Produktionsstandorten für europäische Modemarken. Besonders Istanbul bietet Zugang zu erfahrenen Bekleidungsherstellern, spezialisierten Stofflieferanten und einer leistungsfähigen Textilindustrie.
Für deutsche Fashion-Unternehmen, die den britischen Markt beliefern möchten, stellt sich jedoch eine wichtige Frage: Wie lassen sich in der Türkei produzierte Kleidungsstücke rechtssicher und wirtschaftlich nach Großbritannien importieren?
Seit dem Brexit unterscheidet sich die Einfuhr nach Großbritannien wesentlich von der Warenbeschaffung innerhalb der Europäischen Union. Zollanmeldungen, Ursprungsnachweise und die britische Einfuhrumsatzsteuer müssen bei der Planung berücksichtigt werden.
Wer Bekleidung aus der Türkei nach Großbritannien importieren möchte, kann unter bestimmten Voraussetzungen vom Freihandelsabkommen zwischen der Türkei und dem Vereinigten Königreich profitieren. Die mögliche Zollbegünstigung setzt allerdings voraus, dass die Waren die geltenden Ursprungsregeln erfüllen.
Dieser Leitfaden erklärt die wichtigsten Anforderungen für deutsche und internationale B2B-Modemarken – von der Produktionsplanung in Istanbul bis zur Zollfreigabe im Vereinigten Königreich.
Wie funktioniert der Bekleidungsimport aus der Türkei nach Großbritannien?
Beim Import von Kleidung aus der Türkei nach Großbritannien müssen die Ausfuhrformalitäten in der Türkei, der internationale Transport und die britische Einfuhrabfertigung aufeinander abgestimmt werden.
Für gewerbliche Bekleidungslieferungen lässt sich der Ablauf in sechs Schritte unterteilen:
- Produktion und Qualitätskontrolle: Die bestellten Kleidungsstücke werden fertiggestellt und einer Qualitätskontrolle vor dem Versand unterzogen.
- Zolltarifnummer und Ursprung prüfen: Für jede Produktgruppe werden die korrekte Warennummer und der präferenzielle Ursprungsstatus bestimmt.
- Exportdokumente vorbereiten: Handelsrechnung, Packliste, Transportdokumente und gegebenenfalls Ursprungserklärung werden zusammengestellt.
- Transport organisieren: Die Ware wird per Lkw, Schiff oder Flugzeug nach Großbritannien befördert.
- Einfuhr beim britischen Zoll anmelden: Der Importeur oder sein Zollvertreter übermittelt die erforderlichen Angaben an HM Revenue & Customs (HMRC).
- Zollfreigabe und Warenzustellung: Nach Abschluss der erforderlichen Verfahren erfolgt die Lieferung an das Lager oder den Fulfillment-Dienstleister.
Gerade bei Private-Label-Kollektionen mit mehreren Modellen, Größen und Materialien empfiehlt es sich, die Zollinformationen bereits während der Produktionsvorbereitung zu erfassen.
Das Freihandelsabkommen zwischen der Türkei und Großbritannien
Seit Januar 2021 gilt ein bilaterales Freihandelsabkommen zwischen der Türkei und dem Vereinigten Königreich, das sogenannte UK–Turkey Free Trade Agreement.
Das Abkommen ermöglicht für bestimmte Waren, darunter zahlreiche Bekleidungsprodukte, eine bevorzugte zolltarifliche Behandlung.
Für Modemarken und Textilimporteure kann dies einen erheblichen Einfluss auf die Beschaffungskosten haben.
Können Kleidungsstücke aus der Türkei zollfrei nach Großbritannien eingeführt werden?
Ja. Bekleidung mit nachgewiesenem präferenziellem türkischem Ursprung kann unter dem UK–Turkey-Freihandelsabkommen grundsätzlich von einem Zollsatz von 0 % profitieren, sofern die Voraussetzungen für das jeweilige Produkt erfüllt sind.
Dafür müssen insbesondere folgende Bedingungen vorliegen:
- Die Ware erfüllt die produktspezifischen Ursprungsregeln des Abkommens.
- Der Hersteller beziehungsweise Exporteur kann den Ursprung anhand geeigneter Unterlagen belegen.
- Eine gültige Ursprungserklärung liegt vor.
- Die Zollpräferenz wird bei der britischen Einfuhranmeldung korrekt beantragt.
Entscheidend ist dabei nicht allein, wo die Ware gekauft oder versendet wurde.
Ein in der Türkei ansässiger Bekleidungshersteller kann beispielsweise Stoffe aus verschiedenen Ländern verarbeiten. Ob die fertige Kleidung einen präferenziellen türkischen Ursprung erhält, hängt von den konkreten Herstellungsprozessen und den anwendbaren Ursprungsregeln ab.
Gilt das Abkommen auch für deutsche Unternehmen?
Das Freihandelsabkommen betrifft den Warenverkehr zwischen der Türkei und Großbritannien. Die Staatsangehörigkeit oder der Unternehmenssitz des Käufers ist dafür nicht allein ausschlaggebend.
Ein deutsches Modeunternehmen kann beispielsweise eine Kollektion in Istanbul herstellen lassen und direkt an seine britische Tochtergesellschaft oder einen Fulfillment-Partner liefern.
Welche Gesellschaft als Importeur auftritt, welche Zollregistrierungen erforderlich sind und wer die Einfuhrabgaben schuldet, muss allerdings vor dem Versand festgelegt werden.
Wichtig: Im Oktober 2026 laufen Verhandlungen über eine Modernisierung des bestehenden Abkommens. Für aktuelle Lieferungen sind die jeweils geltenden Bestimmungen maßgeblich.
Ursprungsregeln: Wann gilt Bekleidung als türkischen Ursprungs?
Die Ursprungsregeln bestimmen, welchem Land eine Ware für die Anwendung eines Freihandelsabkommens zugeordnet wird.
In der Textil- und Bekleidungsindustrie sind diese Regeln besonders relevant, da Rohstoffe und Produktionsschritte häufig auf mehrere Länder verteilt sind.

Herstellungsland und Präferenzursprung sind nicht identisch
Ein Beispiel aus der Hoodie-Produktion verdeutlicht den Unterschied.
Beispiel A: Produktion mit qualifizierenden Materialien
Ein Hersteller in Istanbul beschafft geeignete Materialien und führt die erforderlichen Produktionsschritte in der Türkei durch.
Erfüllt der fertige Hoodie die produktspezifische Ursprungsregel, kann er für die Zollpräferenz als türkisches Ursprungserzeugnis gelten.
Beispiel B: Verarbeitung importierter Stoffe
Ein Bekleidungshersteller importiert fertig gestrickten Stoff aus einem Drittland. Dieser wird in Istanbul zugeschnitten, vernäht und zu Hoodies verarbeitet.
Ob die fertigen Kleidungsstücke einen präferenziellen türkischen Ursprung erhalten, muss anhand der konkreten Ursprungsregel geprüft werden.
Die Herstellung in Istanbul allein garantiert noch keine Zollbegünstigung.
Welche Rolle spielt die Herkunft der Stoffe?
Bei der Ursprungsprüfung können folgende Informationen entscheidend sein:
- Herkunft von Garnen und Stoffen.
- Art und Umfang der Verarbeitung in der Türkei.
- Zolltarifliche Einreihung des Endprodukts.
- Produktspezifische Ursprungsregel.
- Zulässige Verwendung von Materialien aus anderen Ländern.
Die systematische Dokumentation von Materialherkunft, Lieferanten und Produktionsschritten ist ein wesentlicher Bestandteil der textilen Rückverfolgbarkeit.
Das Freihandelsabkommen enthält außerdem Regelungen zur sogenannten Kumulation.
Unter bestimmten Voraussetzungen können beispielsweise qualifizierende EU-Materialien oder Verarbeitungsleistungen berücksichtigt werden. Dafür müssen die im Ursprungsprotokoll vorgesehenen Bedingungen eingehalten werden.
Praxisempfehlung: Deutsche Fashion-Einkäufer sollten die Ursprungsfrage bereits vor der endgültigen Stofffreigabe mit ihrem Hersteller klären.
Ein nachträglicher Wechsel des Stofflieferanten kann Auswirkungen auf die Präferenzberechtigung haben.
Welche Ursprungsnachweise werden für den UK-Import benötigt?
Für die Inanspruchnahme der Zollpräferenz wird grundsätzlich eine Ursprungserklärung des türkischen Exporteurs benötigt.
Diese kann auf einer Handelsrechnung oder einem anderen zulässigen Handelsdokument angebracht werden, das die betreffenden Waren ausreichend genau beschreibt.
Die Erklärung muss den vorgeschriebenen Wortlaut und die erforderlichen Angaben enthalten.
Für Einfuhren nach Großbritannien ist eine ordnungsgemäß ausgestellte Ursprungserklärung grundsätzlich 24 Monate gültig.
Wird eine A.TR-Bescheinigung benötigt?
Nein. Eine A.TR-Warenverkehrsbescheinigung ist nicht der vorgesehene Präferenznachweis für das UK–Turkey-Freihandelsabkommen.
Die A.TR wird im Zusammenhang mit der Zollunion zwischen der Europäischen Union und der Türkei verwendet. Sie dokumentiert grundsätzlich den zollrechtlichen Status einer Ware im freien Verkehr und ist kein eigenständiger Nachweis ihres präferenziellen Ursprungs.
Für die Einfuhr nach Großbritannien gelten dagegen die Ursprungsbestimmungen des bilateralen Freihandelsabkommens.
Auch eine EUR.1-Bescheinigung ersetzt die dort vorgesehene Ursprungserklärung nicht.
Für deutsche Unternehmen, die bereits Erfahrung mit türkischen Lieferanten und EU-Importverfahren besitzen, ist dieser Unterschied besonders wichtig.
Welche Dokumente werden für den Bekleidungsimport benötigt?
Eine vollständige und widerspruchsfreie Dokumentation ist eine zentrale Voraussetzung für die reibungslose Zollabfertigung.
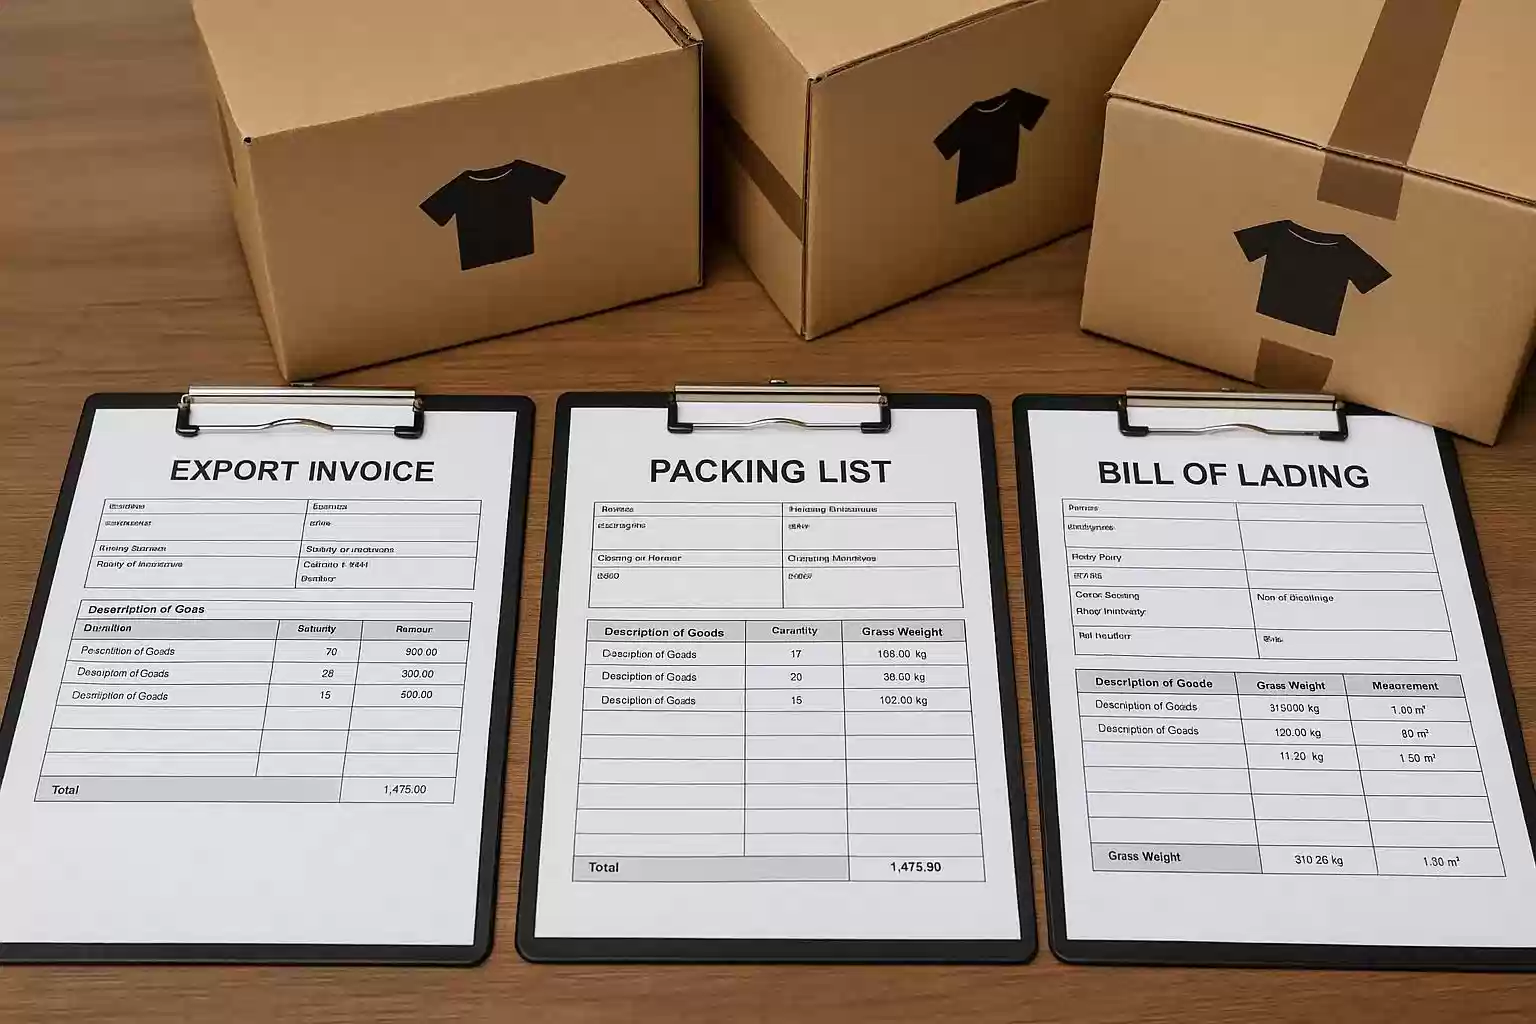
1. Handelsrechnung (Commercial Invoice)
Die Handelsrechnung bildet die Grundlage für die Zollwertermittlung.
Sie sollte insbesondere enthalten:
- Vollständige Angaben zu Exporteur und Käufer.
- Eindeutige Produktbeschreibungen.
- Artikelnummern und Stückzahlen.
- Einzelpreise und Gesamtwarenwert.
- Rechnungswährung.
- Angaben zum Warenursprung.
- Vereinbarte Incoterms.
Pauschale Bezeichnungen wie „Clothing“ oder „Textile Products“ sind für die Zollabwicklung häufig nicht ausreichend.
Besser sind präzise Beschreibungen wie „Men’s Knitted Cotton T-Shirts“ oder „Women’s Woven Polyester Jackets“.
2. Packliste (Packing List)
Die Packliste beschreibt die physische Zusammenstellung der Sendung.
Dazu gehören Kartonanzahl, Artikelverteilung, Größen, Gewichte und Verpackungsmaße.
Besonders bei umfangreichen Streetwear-Kollektionen mit mehreren Farben und Größen erleichtert eine detaillierte Packliste die Kontrolle beim Wareneingang.
3. Transportdokumente
Je nach Transportart werden unterschiedliche Dokumente verwendet:
- CMR-Frachtbrief: Straßentransport.
- Bill of Lading: Seefracht.
- Air Waybill: Luftfracht.
4. Ursprungserklärung
Wenn eine Zollpräferenz beantragt werden soll, muss die erforderliche Ursprungserklärung vorliegen.
Der Exporteur sollte dafür geeignete Produktions- und Materialnachweise aufbewahren.
5. Weitere Unterlagen
Abhängig von Produkt, Versandroute und Zollverfahren können zusätzliche Nachweise erforderlich sein.
Vor der Abholung sollte deshalb eine abschließende Dokumentenprüfung mit Hersteller und Spedition erfolgen.
EORI-Nummer, Zolltarifnummer und britische Zollanmeldung
Benötigen deutsche Unternehmen eine britische EORI-Nummer?
Für gewerbliche Einfuhren nach England, Schottland und Wales wird grundsätzlich eine EORI-Nummer mit dem Präfix GB benötigt.
Eine deutsche beziehungsweise europäische EORI-Nummer ersetzt diese für britische Zollvorgänge nicht automatisch.
Ob ein deutsches Unternehmen selbst eine GB-EORI-Nummer erhalten und als Importeur auftreten kann, hängt unter anderem von seiner zollrechtlichen Niederlassung und dem vorgesehenen Verfahren ab.
Ist ein Unternehmen nicht im Vereinigten Königreich niedergelassen, kann eine indirekte Zollvertretung erforderlich sein.
Für Warenbewegungen nach Nordirland gelten teilweise besondere Vorschriften.
Welche Zolltarifnummer gilt für Bekleidung?
Bekleidung wird überwiegend den Kapiteln 61 und 62 des Harmonisierten Systems zugeordnet.
- Kapitel 61: Gewirkte oder gestrickte Bekleidung.
- Kapitel 62: Bekleidung aus anderen textilen Flächengebilden, insbesondere gewebte Kleidungsstücke.
Der Unterschied zwischen Strickstoff und Webstoff ist bei der Produktbeschreibung und zolltariflichen Einreihung von Bekleidung besonders relevant.
Ein gestricktes Baumwoll-T-Shirt kann deshalb anders eingereiht werden als eine gewebte Jacke.
Die korrekte Einreihung beeinflusst Zollsatz, statistische Angaben und gegebenenfalls weitere Einfuhranforderungen.
Für die Ermittlung der britischen Warennummer sollte der offizielle UK Trade Tariff verwendet werden.
Wie erfolgt die Einfuhranmeldung?
Britische Einfuhranmeldungen werden grundsätzlich über den Customs Declaration Service (CDS) abgewickelt.
In der Praxis beauftragen viele Modemarken einen Zollagenten oder Spediteur.
Dieser benötigt unter anderem Angaben zum Importeur, Warenwert, Ursprung, zur Zolltarifnummer und zur beantragten Zollpräferenz.
Einfuhrzölle und Mehrwertsteuer: Welche Kosten entstehen?
Die tatsächlichen Importkosten hängen von mehreren Faktoren ab.
Neben dem Einkaufspreis sind insbesondere Transport, Zollabfertigung, Einfuhrabgaben und gegebenenfalls Lager- oder Handlingkosten zu berücksichtigen.
Neben Transport- und Einfuhrabgaben sollten Unternehmen auch die Kosten der Private-Label-Produktion in der Türkei berücksichtigen, um ihr gesamtes Beschaffungsbudget realistisch zu planen.
Britische Einfuhrzölle
Bei einer nachgewiesenen Präferenzberechtigung kann für qualifizierende Bekleidung ein Zollsatz von 0 % gelten.
Fehlt diese Berechtigung, wird der jeweils anwendbare reguläre Zollsatz herangezogen.
Dieser muss anhand der konkreten Zolltarifnummer überprüft werden.
Einfuhrumsatzsteuer (Import VAT)
Für die meisten Kleidungsstücke für Erwachsene gilt im Vereinigten Königreich der reguläre Mehrwertsteuersatz von 20 %.
Bestimmte Kinderbekleidung kann unter die britische Nullbesteuerung fallen.
Die Bemessungsgrundlage der Import VAT berücksichtigt grundsätzlich den Zollwert sowie gegebenenfalls anfallende Zölle und weitere einzubeziehende Nebenkosten.
Für berechtigte, im Vereinigten Königreich umsatzsteuerlich registrierte Unternehmen kann das Verfahren des Postponed VAT Accounting (PVA) interessant sein.
Damit kann die Einfuhrumsatzsteuer über die britische VAT-Erklärung berücksichtigt werden, statt sie unmittelbar bei der Einfuhr zu bezahlen.
Rechenbeispiel: Import von 1.000 Hoodies
Eine Modemarke lässt 1.000 Hoodies in Istanbul produzieren.
Für dieses vereinfachte Beispiel beträgt der Zollwert der Lieferung £20.000.
| Position | Mit Zollpräferenz | Ohne Zollpräferenz |
|---|---|---|
| Zollwert | £20.000 | £20.000 |
| Angenommener Zollsatz | 0 % | 12 % |
| Zollbetrag | £0 | £2.400 |
Der Zollsatz von 12 % dient ausschließlich als Rechenbeispiel und stellt keine allgemeingültige Tarifangabe für Hoodies dar.
Die tatsächliche Zollbelastung muss produktbezogen ermittelt werden.
Das Beispiel zeigt, warum die Prüfung des Präferenzursprungs bereits vor Produktionsbeginn wirtschaftlich sinnvoll sein kann.
Import VAT, Transport- und Abfertigungskosten sind zusätzlich zu berücksichtigen.
Bekleidung von der Türkei nach Großbritannien transportieren
Die Wahl des Transportwegs beeinflusst Lieferzeit, Transportkosten und die Planungssicherheit.
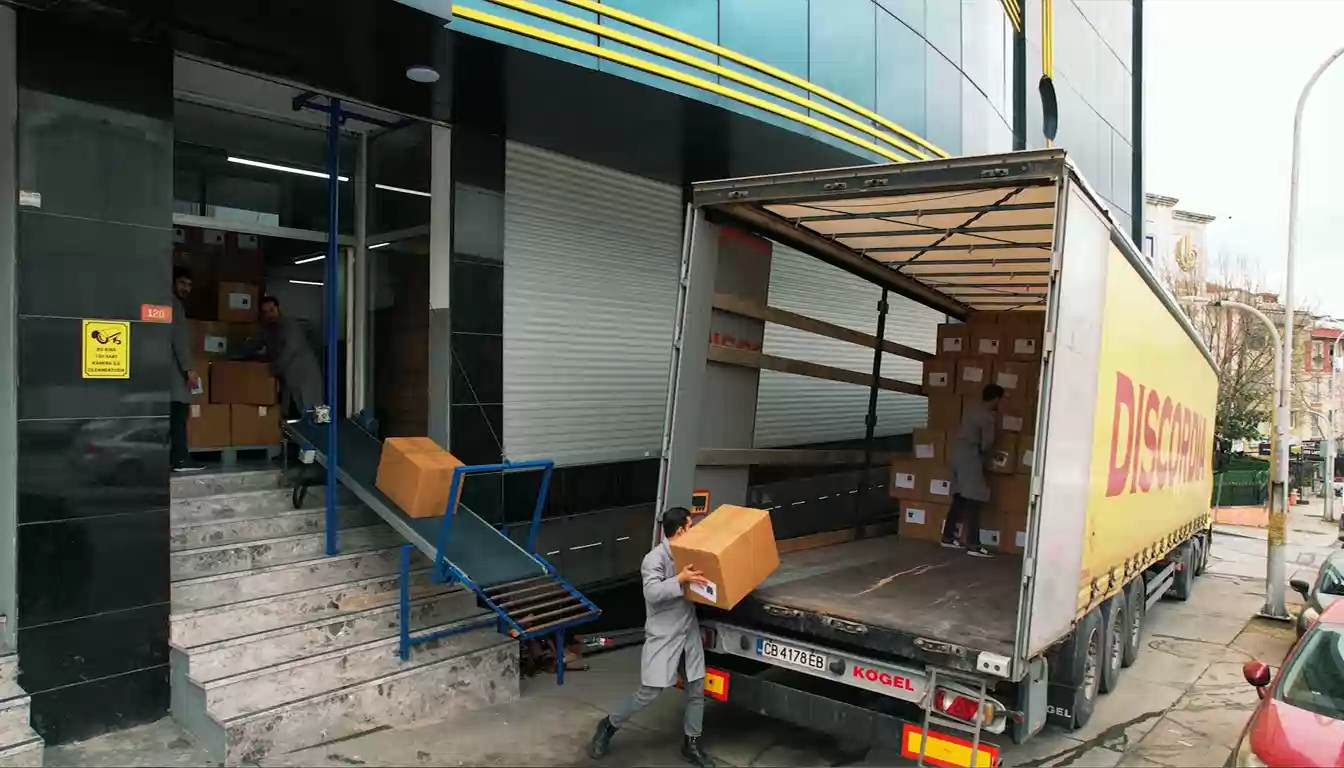
Straßentransport
Der Lkw-Transport ist für zahlreiche Bekleidungssendungen aus Istanbul eine praktikable Lösung.
Er eignet sich sowohl für größere Sendungen als auch für Teilladungen.
Beim Transport durch europäische Transitländer müssen die jeweiligen Versandverfahren und Zollformalitäten berücksichtigt werden.
Seefracht
Für größere Warenmengen kann Seefracht wirtschaftlich interessant sein.
Sie eignet sich insbesondere für Kollektionen, deren Liefertermin frühzeitig geplant werden kann.
Neben dem eigentlichen Seetransport sollten Hafenabfertigung, mögliche Standzeiten und die Zustellung zum britischen Lager einkalkuliert werden.
Luftfracht
Luftfracht bietet eine schnellere Transportmöglichkeit, verursacht jedoch in der Regel höhere Kosten.
Sie wird vor allem für Muster, kleinere Nachlieferungen oder zeitkritische Produkte eingesetzt.
Für B2B-Modemarken sollte die Entscheidung auf den gesamten Logistikkosten und dem erforderlichen Liefertermin basieren.
Incoterms: Wer übernimmt Transport und Zollabwicklung?
Incoterms legen fest, wie Kosten, Risiken und bestimmte Lieferpflichten zwischen Verkäufer und Käufer aufgeteilt werden.
Für Bekleidungsbestellungen aus der Türkei sind insbesondere folgende Varianten relevant.
EXW – Ex Works
Bei EXW stellt der Hersteller die Ware am vereinbarten Ort bereit.
Der Käufer trägt weitreichende Verantwortung für Abholung, Transport und die erforderlichen Ausfuhr- und Einfuhrformalitäten.
Gerade bei türkischen Exporten sollten Unternehmen vorab sicherstellen, dass die praktische Exportabwicklung unter diesen Bedingungen funktioniert.
FCA – Free Carrier
Bei FCA übergibt der Verkäufer die Ware am vereinbarten Ort an den benannten Frachtführer.
Die Ausfuhrabfertigung gehört grundsätzlich zu den Verpflichtungen des Verkäufers.
Diese Variante kann bei internationalen Bekleidungsbestellungen eine sinnvolle Alternative zu EXW sein.
DAP – Delivered at Place
Bei DAP organisiert der Verkäufer den Transport bis zum vereinbarten Bestimmungsort.
Die Einfuhrabfertigung und die entsprechenden Importabgaben liegen grundsätzlich beim Käufer.
Für deutsche Unternehmen mit britischem Lager oder Fulfillment-Partner kann DAP interessant sein, sofern die Verantwortlichkeiten eindeutig geregelt sind.
Bekleidungskennzeichnung und Produktsicherheit im britischen Markt
Die erfolgreiche Zollabfertigung bedeutet nicht automatisch, dass Bekleidung sämtliche Anforderungen für den Verkauf erfüllt.
Für Textilprodukte in Großbritannien gelten unter anderem Vorschriften zur Faserkennzeichnung und zur allgemeinen Produktsicherheit.
Unternehmen, die Bekleidung sowohl in Großbritannien als auch in der EU vertreiben, sollten zusätzlich die Anforderungen der EU-Textilkennzeichnung prüfen und die britischen Vorschriften separat berücksichtigen.
Vor der Serienproduktion sollten Fashion-Unternehmen insbesondere prüfen:
- Korrekte Angaben zur textilen Faserzusammensetzung.
- Erforderliche Produktkennzeichnungen.
- Anwendbare Produktsicherheitsanforderungen.
- Geeignete Informationen zur Rückverfolgbarkeit.
- Eventuell erforderliche produktspezifische Prüfungen.
Pflegehinweise sind für die Kundenzufriedenheit ebenfalls wichtig. Ihre konkrete rechtliche Verpflichtung sollte jedoch von den allgemein vorgeschriebenen Textilkennzeichnungen unterschieden werden.
Bei Lieferungen nach Nordirland müssen die dort geltenden Regelungen gesondert geprüft werden.
Für deutsche Marken ist es daher nicht ausreichend, Etiketten ausschließlich anhand der Anforderungen für den EU-Markt freizugeben.
Häufige Fehler beim Bekleidungsimport und wie Unternehmen sie vermeiden
1. Präferenziellen Ursprung ungeprüft voraussetzen
Nicht jedes in der Türkei genähte Kleidungsstück erfüllt automatisch die Ursprungsregeln.
Empfehlung: Ursprungsberechtigung, Materialherkunft und Fertigungsprozesse vor Auftragserteilung prüfen.
2. Falsche Zolltarifnummer verwenden
Eine fehlerhafte Einreihung kann zu falschen Zollberechnungen und Nachfragen führen.
Empfehlung: Für jedes Modell die relevanten Angaben zu Material und Konstruktion dokumentieren.
3. Fehlende oder fehlerhafte Ursprungserklärung
Eine unvollständige Ursprungserklärung kann die Inanspruchnahme der Zollpräferenz erschweren.
Empfehlung: Den Nachweis bereits vor der Versandfreigabe kontrollieren.
4. Widersprüchliche Dokumente
Abweichende Artikelmengen, Warenwerte oder Kartonangaben können die Zollabfertigung verzögern.
Empfehlung: Handelsrechnung, Packliste und tatsächlichen Sendungsinhalt miteinander abgleichen.
5. Unklare Verantwortlichkeiten
Wenn nicht feststeht, wer die Einfuhranmeldung oder den Transit organisiert, entstehen unnötige Verzögerungen.
Empfehlung: Incoterms, Importeur, Zollvertreter und Transportweg schriftlich vereinbaren.
6. Kennzeichnung erst nach der Produktion prüfen
Nachträgliche Änderungen an Etiketten verursachen zusätzliche Kosten.
Empfehlung: Alle Kennzeichnungsanforderungen bereits während der Musterentwicklung berücksichtigen.
Warum Istanbul ein wichtiger Produktionsstandort für Modemarken ist
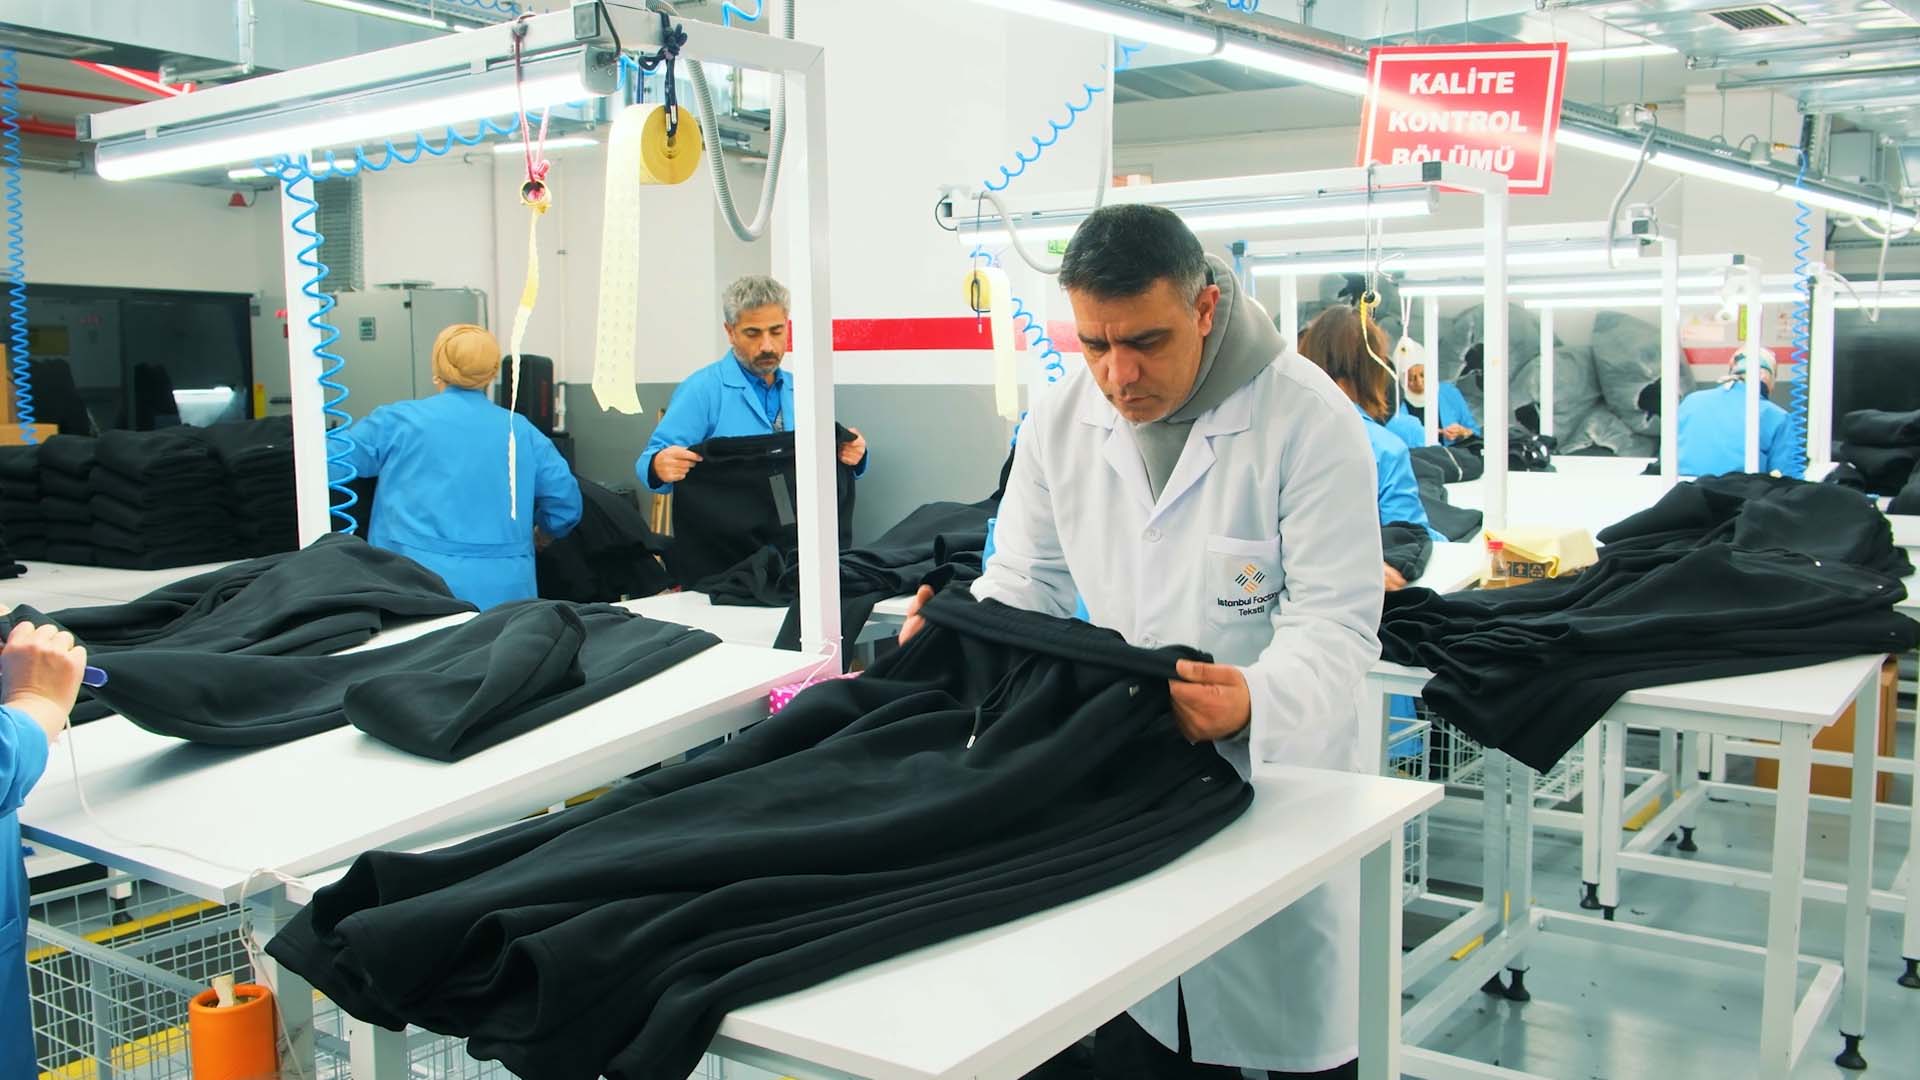
Istanbul verfügt über ein vielseitiges Netzwerk aus Textilproduzenten, Stofflieferanten, Konfektionsbetrieben und spezialisierten Dienstleistern.
Unser Einblick in die Textilproduktion in Istanbul zeigt, wie Stoffbeschaffung, Konfektionierung, Veredelung und Qualitätskontrolle innerhalb eines etablierten Produktionsnetzwerks zusammenwirken.
Für deutsche Fashion-Unternehmen bietet die Stadt die Möglichkeit, verschiedene Produktionsschritte innerhalb einer etablierten industriellen Infrastruktur zu koordinieren.
Dazu gehören:
- Stoffbeschaffung und Materialberatung.
- Schnittentwicklung und Musterproduktion.
- Herstellung von T-Shirts, Hoodies, Sweatpants und weiteren Bekleidungsprodukten.
- Druck- und Stickveredelung.
- Qualitätskontrolle.
- Vorbereitung der fertigen Waren für den internationalen Versand.
Besonders für Private-Label- und Streetwear-Marken ist eine frühzeitige Abstimmung zwischen Produktentwicklung, Materialauswahl und Produktionsplanung entscheidend.
Ein effizienter Herstellungsprozess kann zugleich dazu beitragen, die für Export und Import benötigten Produktinformationen rechtzeitig bereitzustellen.
Bekleidungsproduktion für den britischen Markt mit Istanbul Factory
Istanbul Factory unterstützt Fashion-Startups, Streetwear-Labels und etablierte Modemarken bei der Entwicklung und Herstellung individueller Bekleidungskollektionen in der Türkei.
Unser Leistungsangebot umfasst die Stoffauswahl, Produktentwicklung, Musterfertigung, Bekleidungsproduktion, Druck und Stickerei sowie die Qualitätskontrolle.
Für deutsche Unternehmen, die den britischen Markt beliefern, ist eine durchdachte Produktionsplanung besonders wichtig.
Klare Materialspezifikationen, abgestimmte Lieferbedingungen und vollständige produktbezogene Informationen schaffen eine bessere Grundlage für den internationalen Warenverkehr.
Dabei liegt unser Schwerpunkt auf der professionellen Umsetzung Ihrer Bekleidungsproduktion. Zollrechtliche Einzelfragen und Einfuhranmeldungen sollten mit entsprechend qualifizierten Zollagenten abgestimmt werden.
Sie möchten Ihre nächste Bekleidungskollektion in der Türkei produzieren lassen?
Kontaktieren Sie Istanbul Factory und besprechen Sie mit uns Ihre Produktideen, Materialanforderungen und Produktionsziele.
Gemeinsam schaffen wir die Grundlage für eine zuverlässige Fertigung Ihrer Kollektion in Istanbul.
Häufig gestellte Fragen (FAQ)
Kann man Bekleidung aus der Türkei zollfrei nach Großbritannien importieren?
Ja. Bekleidung kann unter dem UK–Turkey-Freihandelsabkommen für einen Präferenzzollsatz von 0 % infrage kommen. Voraussetzung sind die Einhaltung der geltenden Ursprungsregeln und ein gültiger Ursprungsnachweis.
Benötige ich eine A.TR-Bescheinigung für den Import nach Großbritannien?
Nein. Die A.TR-Bescheinigung gehört zum Zollunionsverfahren zwischen der EU und der Türkei. Für eine Zollpräferenz nach dem UK–Turkey-Freihandelsabkommen ist grundsätzlich eine Ursprungserklärung des Exporteurs erforderlich.
Welche Dokumente sind für den Bekleidungsimport notwendig?
Üblicherweise werden eine Handelsrechnung, eine Packliste, ein Transportdokument und die britische Zollanmeldung benötigt. Bei Beantragung einer Zollpräferenz ist außerdem eine gültige Ursprungserklärung erforderlich.
Müssen deutsche Unternehmen eine britische EORI-Nummer beantragen?
Für Importe nach Großbritannien ist grundsätzlich eine GB-EORI-Nummer erforderlich. Ob ein deutsches Unternehmen selbst eine solche Nummer beantragen kann oder einen indirekten Zollvertreter benötigt, hängt von seiner Niederlassung und den konkreten Zollvorgängen ab.
Wie hoch ist die britische Einfuhrumsatzsteuer für Kleidung?
Für die meisten Kleidungsstücke für Erwachsene beträgt der britische Mehrwertsteuersatz 20 %. Bestimmte Kinderbekleidung kann mit 0 % besteuert werden. Ein Zollsatz von 0 % bedeutet nicht automatisch, dass keine Einfuhrumsatzsteuer anfällt.
Gilt Kleidung aus türkischer Produktion automatisch als türkische Ursprungsware?
Nein. Für die präferenzielle Ursprungseigenschaft sind die produktspezifischen Ursprungsregeln entscheidend. Die Herkunft der Materialien und die durchgeführten Herstellungsschritte müssen berücksichtigt werden.
Können deutsche Modemarken Kleidung direkt von Istanbul nach Großbritannien liefern lassen?
Ja. Eine direkte Lieferung ist möglich, sofern Export, Transport, britische Zollanmeldung und die Verantwortlichkeiten des Importeurs ordnungsgemäß organisiert sind. Je nach Geschäftsmodell können britische Tochtergesellschaften oder geeignete Zollvertreter eingebunden werden.